书籍导读
《财务诡计:如何识别财务报告中的会计诡计和舞弊》
霍华德·M.施利特、杰里米·佩勒、尤尼·恩格尔哈特
从收入确认、费用处理、现金流分类和并购会计检查财报质量,适合读懂三张报表后进一步验证估值数据。
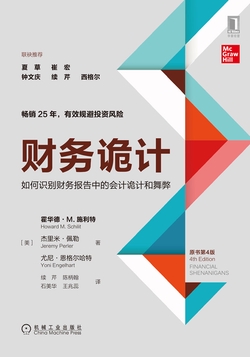
适合谁读:已经理解三张财务报表,希望判断利润和现金流是否可靠的投资者。建议先读《手把手教你读财报》,再用本书学习检查异常的思路。
建议按盈余操纵、现金流量、关键指标和并购会计四部分阅读。重点区分持续经营形成的收益与一次性因素,并核实收入确认时点、费用归属和现金流分类。
报表异常是进一步调查的线索,不等于已经证明舞弊。需要结合附注、会计政策、业务变化和多个报告期解释差异;海外案例的具体会计规则不能直接套用于 A 股企业。
读完可以做什么:检查估值使用的利润或现金流,列出非持续项目、口径调整与待核实事项。说明哪些数据可以作为未来假设的起点,哪些需要剔除或另设情景。