自由现金流折现
适合自由现金流为正且相对稳定、现金流口径明确,增长率和终值可以合理估计的企业。
一条清晰的投资流程
不必追逐每天变化的价格。先建立一份讲得清、查得回的估值,然后等价格靠近。
行情、关键指标,以及完整的历年财务数据。
选好模型,填上自己认可的长期假设。
算出属于你的内在价值,假设透明、随时可复核。
基于内在价值,设置价格提醒。
真实产品,不是概念图
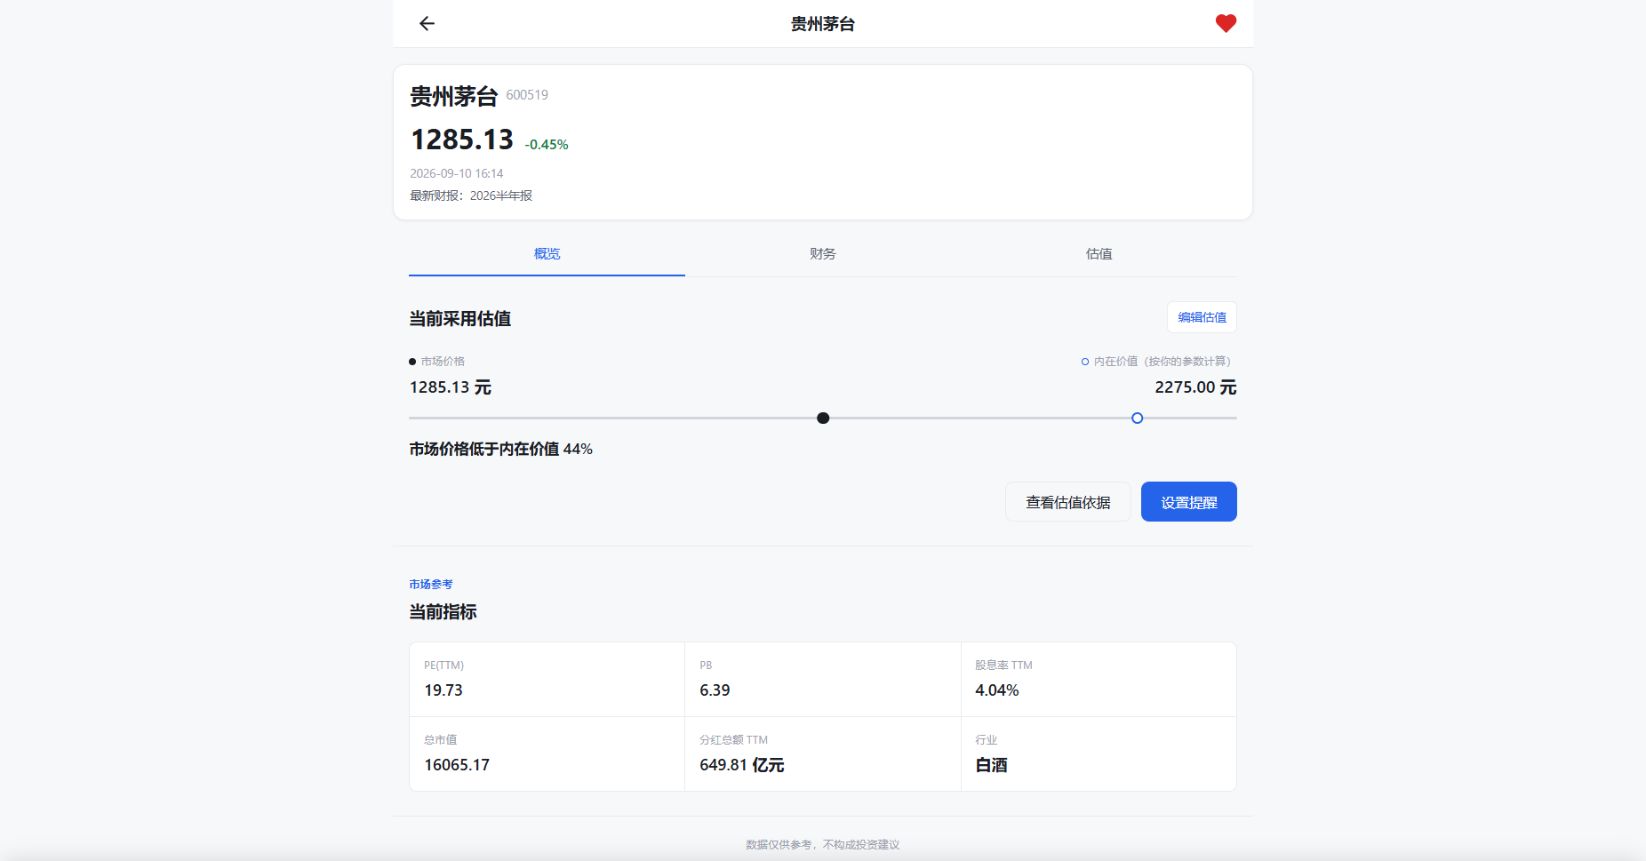
内在价值和市场价格并排展示,两者的差距就是安全边际。按这份估值假设,市场价格比你估算的内在价值低约 44%。估值依据随时可查,提醒也能照着这份判断来设。
价格与价值
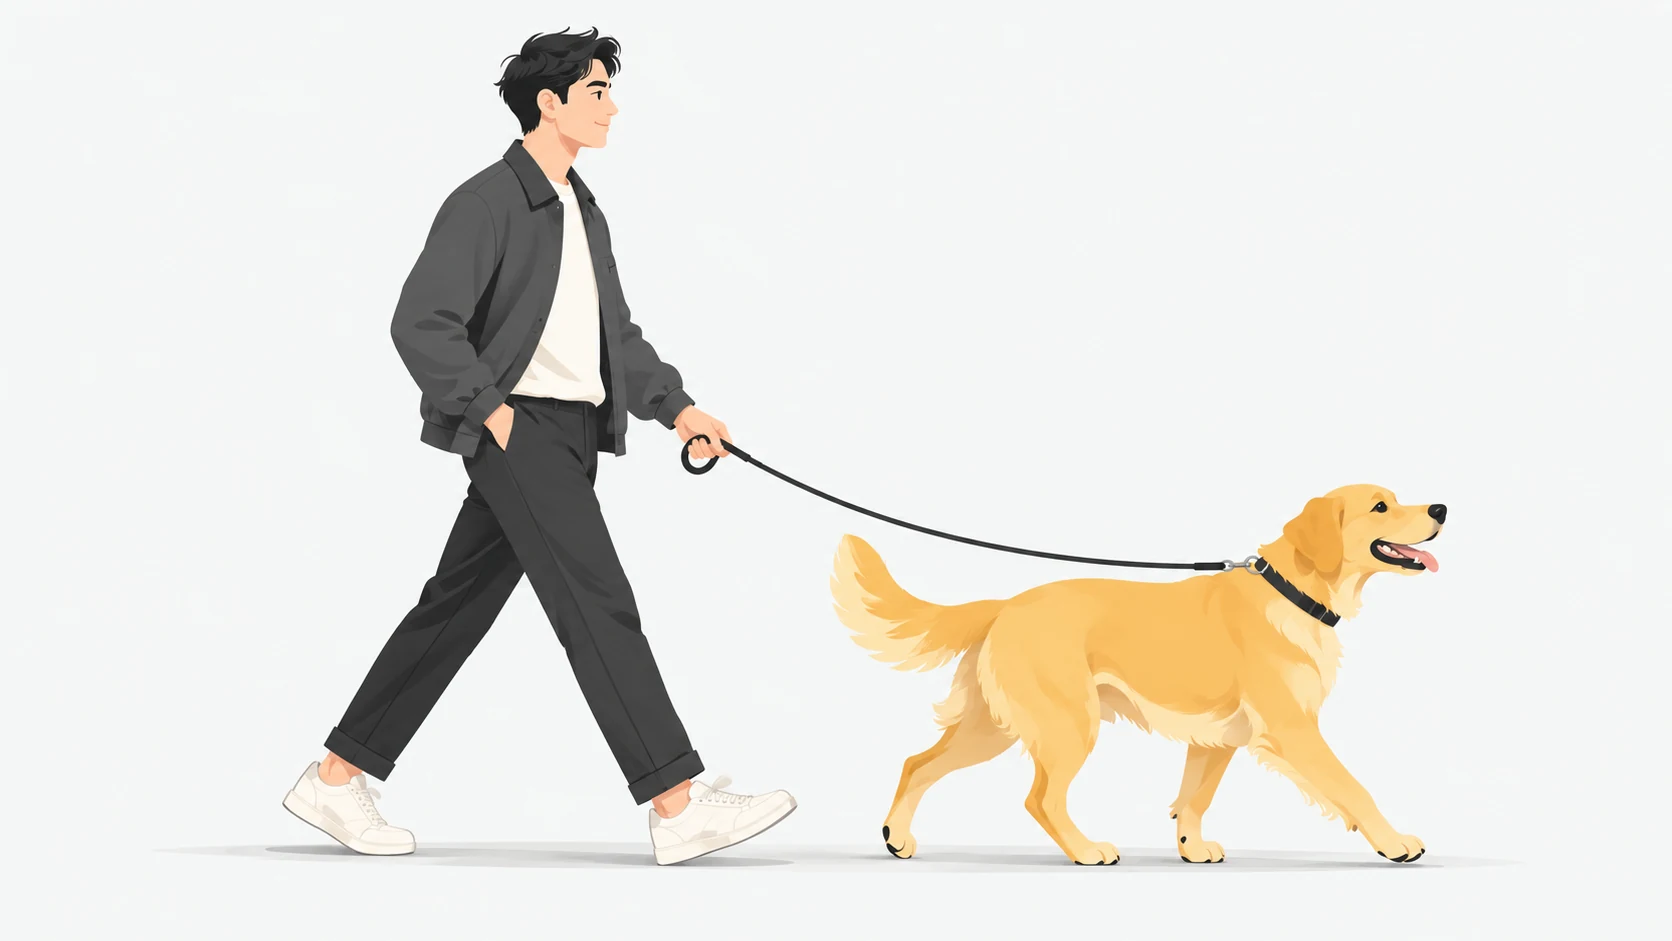
一个人带着狗出去散步。人沿着自己的路线行走,狗却并不总是紧跟在身边:它一会儿兴奋地跑到前面,一会儿停下来东闻西嗅,落在后面,然后又追上主人。只盯着狗看,你很难判断它下一刻会跑向哪里;观察主人的行进方向,才能看清这段旅程的大致去向。
投资家 安德烈·科斯托拉尼
企业价值与股票价格的关系,也可以这样理解。企业价值好比散步的人,股票价格好比那条来回奔跑的狗。市场情绪、消息和资金变化,会让价格有时跑在价值前面,有时落在价值后面。价格的短期波动,往往比企业经营本身的变化更加剧烈。
价格每天都在变,你对价值的判断是什么?
从企业的盈利、现金流和未来增长出发,在淘金区试着算出你认可的内在价值。
不用注册,先试一次
这是使用样本数据的简化原理演示,采用单阶段公式,不等同于产品中的完整 DCF 计算。调整假设,观察估算的内在价值如何变化。
市场价格低于内在价值 43%
模型:单阶段自由现金流折现(戈登模型)
V = FCF × (1 + g) ÷ (r − g)
简化原理演示 · 使用样本数据,非实时行情,不构成投资建议。
适合自由现金流为正且相对稳定、现金流口径明确,增长率和终值可以合理估计的企业。
适合持续分红、股息政策相对稳定,且长期股息增长率低于期望回报率的企业。
适合盈利稳定、长期增长可以解释的企业,用来做简化估算和交叉验证。